「年収の壁」は一つではない。本人の所得税、親の所得税の控除、親の健康保険の扶養、勤務先の社会保険加入は、それぞれ別の基準で決まる。年収だけでなく、年齢と働き方も確認する必要がある。
この記事は、親と生計を一にする国内の子ども・学生で、給与収入だけがある場合を中心に整理したメモだ。2026年分の所得税の年末調整・確定申告に適用される金額と、2026年10月時点の社会保険を分けて読む。所得税の今回の改正は12月1日施行で、2026年分から適用される。10月の給与の源泉徴収がすでに全部この基準へ変わった、という意味ではない。
「103万円」だけ覚えていた私
収入が103万円を超えそうになり、年収の壁が気になった。当時は、いくらで親の扶養から外れるのかを知らなかった。「扶養」に税と社会保険があることさえ、区別していなかった。
調べると、誰の負担がどう変わるのかを先に分けないと、金額を並べても混乱するだけだった。
まず確認する四つの制度
| 見るもの | 問い | 主な確認先 |
|---|---|---|
| 本人の所得税 | 自分に所得税がかかるか | 国税庁、勤務先の給与担当 |
| 親の所得税の控除 | 親の扶養控除などが残るか | 国税庁、親の給与担当 |
| 親の健康保険の扶養 | 被扶養者でいられるか | 加入している保険者 |
| 勤務先の社会保険 | 自分が加入対象になるか | 勤務先、日本年金機構 |
2026年分の本人の所得税:給与だけなら178万円が目安
国税庁の案内では、給与収入178万円以下でほかに所得がなければ、本人の所得税等はかからない。給与所得控除74万円と基礎控除104万円による整理で、2026年12月1日に施行され、2026年分から適用される。国税庁「家族と税」
これは所得税の話であり、住民税、健康保険の扶養、家族手当まで178万円を基準にするわけではない。
親の控除:給与収入と所得を混ぜない
2026年分の扶養親族の所得要件は合計所得62万円以下。給与だけなら、給与所得控除74万円を引くため、給与収入136万円以下に当たる。以前の本文にあった127万円は、この換算が誤っていた。国税庁の扶養控除Q&A
税の年齢は原則としてその年の12月31日時点で判定する。16歳未満には所得税の扶養控除がない。16~18歳や23~69歳の一般の控除対象扶養親族の控除額は38万円、19~22歳の特定扶養親族は63万円である。国税庁「扶養控除」
19~22歳は159万円以下まで63万円の控除が残る
給与収入136万円以下なら特定扶養控除、136万円を超えて159万円以下なら特定親族特別控除によって、親の所得控除額は63万円となる。159万円を超えると段階的に減り、197万円を超えると特定親族特別控除はなくなる。国税庁の控除額表
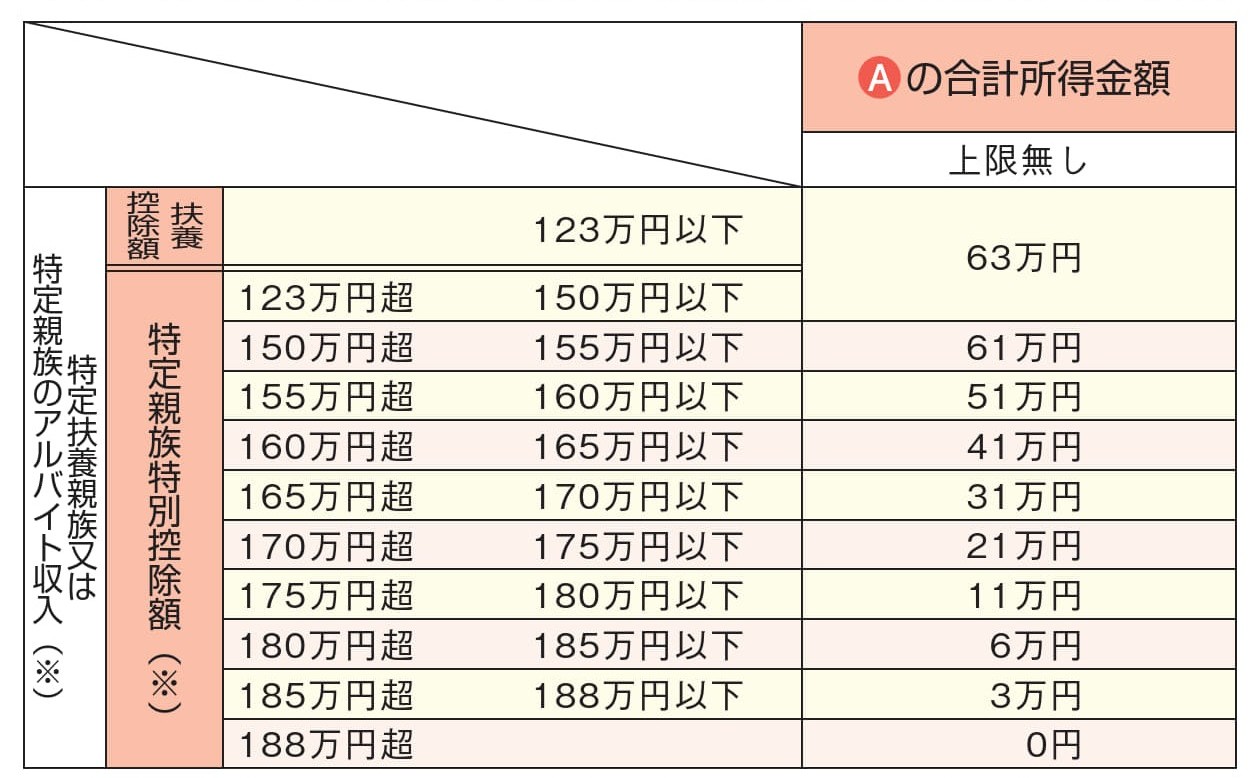
これは給与収入だけの場合の整理で、ほかにも要件がある。特定親族特別控除の要件も確認したい。「63万円の控除」は税金が63万円安くなる意味ではなく、親の所得から差し引く金額だ。
健康保険の扶養:税とは別に確認する
原則として収入基準は年間130万円未満だが、配偶者ではない19歳以上23歳未満の人は150万円未満となる。60歳以上や一定の障害がある人には別の基準がある。生計維持などの条件も必要で、収入の金額だけで認定されるわけではない。日本年金機構の被扶養者の手続き
この19~22歳の年齢も、扶養認定日が属する年の12月31日時点で判定される。年齢の判定時点
税の給与収入と、健康保険の収入の範囲・見込みの確認方法は同じとは限らない。2026年4月からは一定の条件下で労働契約内容から年間収入を確認する取り扱いもあるため、自分の保険者へ確認する。労働契約内容による認定の取り扱い
勤務先の社会保険:「106万円」だけで判断しない
厚生労働省の最新Q&Aでは、短時間労働者の月額8万8,000円以上という賃金要件は2026年10月に撤廃されたと案内されている。現在は51人以上の対象事業所で、週の所定労働時間20時間以上、学生ではないこと、2か月を超える雇用の見込みなどが判断に関わる。厚生労働省の適用拡大Q&A
学生の例外や、通常の労働者の所定労働時間・日数の4分の3以上の場合など、別の加入条件もある。「学生だから入らない」「小さい会社だから入らない」と一律には判断できない。日本年金機構の加入条件も確認する。勤務先で加入対象なら、健康保険の被扶養者の収入基準内でも、本人の加入が必要になる。
よくある疑問
19~22歳なら159万円まで親の扶養でいられる?
159万円は親の所得税の63万円控除が残る給与収入の境目。健康保険の150万円未満とは別なので、同じ意味の「扶養」ではない。
178万円以下なら税も保険料もかからない?
本人の所得税の説明を、住民税や社会保険へ広げることはできない。家族手当も勤務先独自の制度だ。
副業があっても同じ表でよい?
この記事の給与収入だけの金額は、そのまま使えない。ほかの所得を含めて計算し直す必要がある。
次に調べるときは、金額より先に「何の制度か」
私が意外に感じたのは、年収の基準未満でも、働き方によって本人が社会保険に入る場合があることだった。
次に収入を確認するときは、年齢、給与以外の所得、親の税の控除、健康保険の扶養、勤務先の加入条件の順に見る。住民税は自治体へ、家族手当は就業規則へ。それぞれの確認先を分ければ、「壁」を一つの数字で覚えるより整理しやすい。
資料確認日:2026年10月5日。一般的な制度のメモであり、個別の税額や扶養認定を保証するものではありません。